


La Decisión del 11º Circuito del 16 de Diciembre: Allana el Camino para la Ejecución de la CTA
El 16 de diciembre de 2025, el Tribunal de Apelaciones del 11º Circuito emitió una sentencia significativa que eliminó un obstáculo legal sustancial para la ejecución de la Ley de Transparencia Corporativa (CTA). El tribunal revocó una decisión previa de un tribunal de distrito que había prohibido previamente al gobierno federal ejecutar este controvertido requisito de reporte de propiedad beneficiaria. Este desarrollo marca un punto de inflexión crítico en la saga legal en curso en torno a la CTA, que ha experimentado considerable turbulencia desde su promulgación inicial en 2021.
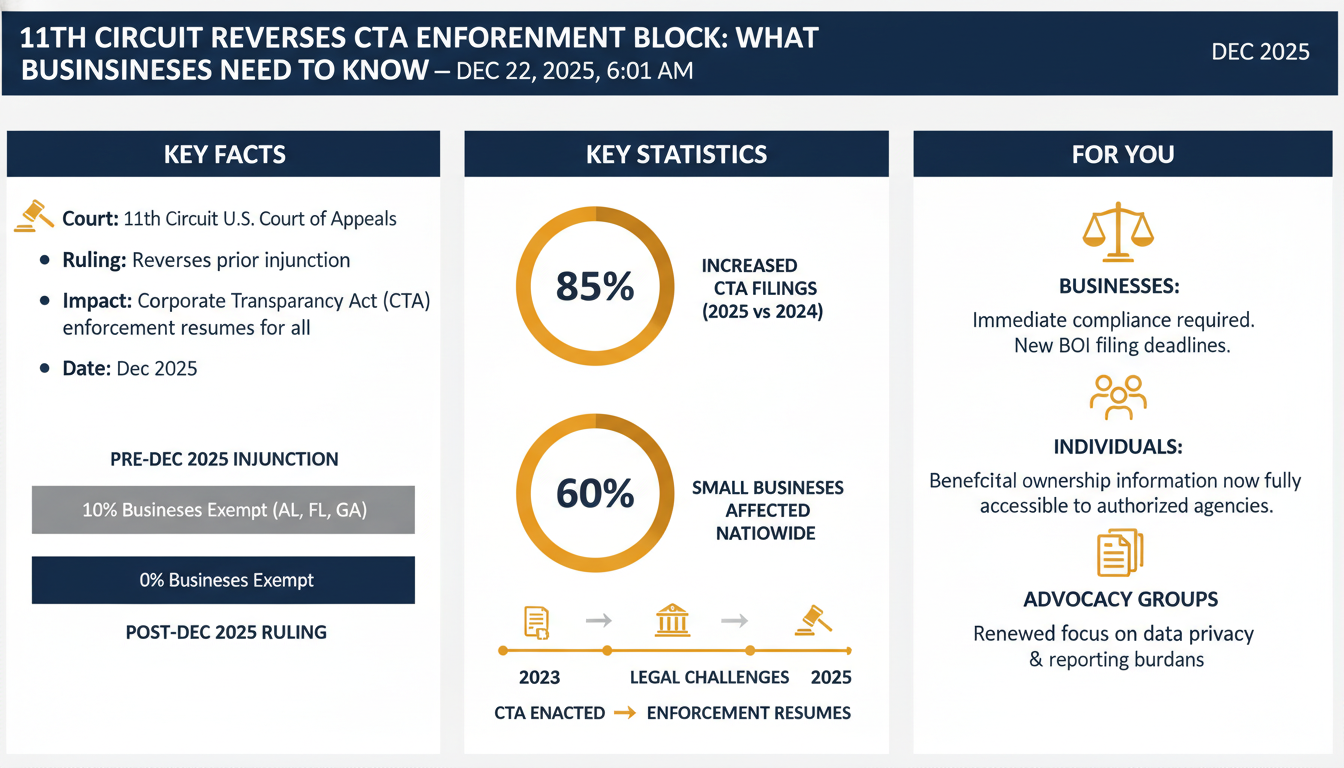
La revocación elimina lo que había sido un impedimento legal concreto para los esfuerzos de ejecución federal. Sin embargo, las implicaciones prácticas para la mayoría de las empresas de EE.UU. siguen siendo limitadas debido a las reglas interinas emitidas por FinCEN (Red de Ejecución de Delitos Financieros), la agencia del Departamento del Tesoro responsable de administrar la CTA. Comprender tanto el desarrollo legal como sus consecuencias prácticas es esencial para los propietarios de empresas, oficiales de cumplimiento corporativo y profesionales legales que navegan este complejo panorama regulatorio.
Antecedentes: La Historia Turbulenta de la Ley de Transparencia Corporativa
Promulgación Inicial y Desafíos de Implementación
La Ley de Transparencia Corporativa, promulgada inicialmente en 2021, estableció un requisito federal para que ciertas entidades reporten información de propiedad beneficiaria a FinCEN. El propósito declarado de la ley es combatir el lavado de dinero, la financiación del terrorismo y otros delitos financieros mediante el aumento de la transparencia sobre quién posee y controla realmente las entidades empresariales.
La CTA estableció originalmente tres conjuntos de fechas límite de reporte escalonadas. Algunas entidades comenzaron sus obligaciones de reporte en 2024, mientras que muchas otras enfrentaron requisitos de presentación a partir del inicio de 2025. Este enfoque por fases fue diseñado para permitir a las empresas tiempo para recopilar la información necesaria y establecer procedimientos de cumplimiento.
La Montaña Rusa de Litigios
La implementación de la CTA se ha caracterizado por una significativa incertidumbre legal. Múltiples demandas cuestionaron la constitucionalidad y la autoridad de la CTA, resultando en injunctions preliminares que detuvieron temporalmente los esfuerzos de ejecución. Este litigio creó una confusión sustancial en la comunidad empresarial respecto a las obligaciones de cumplimiento.
Inmediatamente después de las victorias iniciales en litigios contra el gobierno, FinCEN anunció que cesaría la ejecución de la CTA. Sin embargo, cuando se levantó la pausa en un segundo caso, FinCEN restauró la obligación de presentación efectiva el 21 de marzo de 2025. Este patrón de ejecución intermitente dejó a muchas empresas inciertas sobre sus responsabilidades reales de cumplimiento.
Las Reglas Interinas y la Exención de Hecho
Reconociendo la incertidumbre en torno a la CTA, FinCEN anunció que no ejecutaría la ley hasta que emitiera reglas finales interinas. Cuando se publicaron esas reglas interinas, alteraron fundamentalmente el panorama práctico: las reglas eliminaron todas las obligaciones de reporte de propiedad beneficiaria bajo la CTA para empresas y personas de EE.UU. Esta acción administrativa eximió efectivamente a la gran mayoría de las empresas estadounidenses del requisito de reporte, aunque la ley en sí permaneció vigente.
La Sentencia del 11º Circuito del 16 de Diciembre de 2025: Qué Cambió y Qué No
La Victoria Legal y su Significado
La decisión del 11º Circuito del 16 de diciembre representa una victoria legal para el gobierno federal. Al revocar la injunction previa del tribunal de distrito, el tribunal de apelaciones eliminó un impedimento legal concreto para la ejecución de la CTA. Esto significa que el gobierno ya no está vinculado por una orden judicial que le prohíbe ejecutar la ley.
Desde una perspectiva de derecho constitucional y administrativo, esta sentencia es significativa. Sugiere que al menos un tribunal federal de apelaciones considera que los requisitos de la CTA y la autoridad de FinCEN para ejecutarlos son legalmente sólidos. La decisión proporciona al gobierno un fundamento legal más claro para perseguir acciones de ejecución si así lo decide.
Impacto Práctico Limitado
A pesar de la importancia legal de la decisión del 11º Circuito, su impacto práctico en la mayoría de las empresas sigue siendo mínimo. Las reglas interinas emitidas por FinCEN continúan eximiendo a las empresas y personas de EE.UU. de las obligaciones de reporte de propiedad beneficiaria. Esto significa que, incluso con el impedimento legal eliminado, la posición administrativa actual de FinCEN es no requerir que la mayoría de las empresas estadounidenses presenten información de propiedad beneficiaria.
La distinción entre autoridad legal y ejecución práctica es crucial aquí. La sentencia del 11º Circuito aclara que el gobierno tiene la autoridad legal para ejecutar la CTA, pero no cambia las reglas interinas actuales de FinCEN que suspenden las obligaciones de reporte para entidades de EE.UU. Hasta que FinCEN emita nuevas reglas finales que reimpongan los requisitos de reporte, el panorama práctico de cumplimiento permanece en gran medida sin cambios para la mayoría de las empresas.
Qué Significa Esto para su Empresa: Implicaciones Prácticas
Estado Actual de Cumplimiento
Si su empresa es una compañía de EE.UU. o usted es una persona de EE.UU. con un interés de propiedad beneficiaria en una entidad empresarial, actualmente no está obligada a presentar información de propiedad beneficiaria con FinCEN bajo las reglas interinas. Esta exención se aplica independientemente de la sentencia legal del 11º Circuito, siempre y cuando las reglas interinas permanezcan en vigor.
Sin embargo, el panorama legal está cambiando. La eliminación del impedimento judicial para la ejecución sugiere que podrían producirse cambios. Las empresas no deben asumir que las reglas interinas actuales permanecerán indefinidamente en vigor.
Entidades de Propiedad Extranjera y Obligaciones Continuas
Es importante destacar que la exención de las reglas interinas se aplica espec��ficamente a empresas y personas de EE.UU. Las entidades y personas extranjeras podrían seguir teniendo obligaciones de reporte bajo la CTA. Si su empresa involucra propiedad o inversión extranjera, debe revisar su situación específica con asesoría legal para determinar si se aplican requisitos de reporte de propiedad beneficiaria.
Monitoreo de Cambios Regulatorios
La decisión del 11º Circuito y la eliminación del impedimento legal para la ejecución sugieren que podrían producirse cambios regulatorios. El gobierno ahora tiene una autoridad legal clara para ejecutar la CTA, y FinCEN podría emitir nuevas reglas finales que reimpongan requisitos de reporte en entidades de EE.UU.
Los propietarios de empresas y oficiales de cumplimiento deben monitorear anuncios de FinCEN y del Tesoro respecto a cualquier cambio en reglas propuestas o finales. El Federal Register es la fuente oficial para tales anuncios, y suscribirse a actualizaciones regulatorias de FinCEN es recomendable para empresas que deseen mantenerse informadas.
El Contexto Más Amplio: Por Qué Esto Importa Más Allá de 2025
Incertidumbre Regulatoria y Planificación Empresarial
La situación de la CTA ejemplifica un desafío más amplio en el entorno regulatorio actual: la incertidumbre legal puede complicar la planificación empresarial y la estrategia de cumplimiento. La naturaleza de ida y vuelta de la ejecución de la CTA —desde victorias en litigios contra el gobierno, hasta pausas en la ejecución, exenciones por reglas interinas, hasta revocaciones de apelaciones— demuestra cuán rápidamente puede cambiar el panorama regulatorio.
Para las empresas, esto subraya la importancia de mantener flexibilidad en los programas de cumplimiento y mantenerse informados sobre los desarrollos regulatorios. Lo que no es requerido hoy podría serlo mañana, y lo que una vez fue prohibido podría volverse permisible.
La Intersección entre Ley y Administración
La decisión del 11º Circuito también destaca un principio importante en el derecho administrativo: la distinción entre autoridad legal y política práctica. Un tribunal puede determinar que una agencia


